
 摘要:
金价跌至一年低位3,830美元,白银跌至46.86美元;但全球央行第三季度购金321吨、ETF持仓4,256吨纪录、白银第六年缺口3,500万盎司。当“价格新低”与“需求托底”同时...
金价跌至一年低位3,830美元,白银跌至46.86美元;但全球央行第三季度购金321吨、ETF持仓4,256吨纪录、白银第六年缺口3,500万盎司。当“价格新低”与“需求托底”同时出现,市场正在重新定义“谁在定价”。
市场快照:一个新低
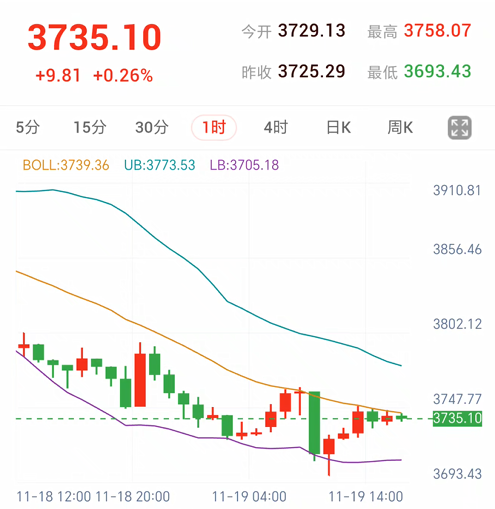
金价跌至一年低位3,830.74美元,白银跌至46.86美元,主要受美元走强、美债收益率上升及美联储加息预期影响。
但与此同时,全球央行第三季度购金321吨,按年增长42%;ETF持仓升至4,256吨纪录;白银市场将连续第六年出现供应缺口,2026年缺口约3,500万盎司。
数据解读:需求端的三个证据
-
央行购金创季度高位
第三季度全球央行及其他官方机构净购金321吨,按年增长42%,为2024年第四季以来最高单季水平;年初至今净购金675吨,按年增长6%。 -
ETF持仓创纪录
第三季度实物支持型黄金ETF净流入211吨,推动全球持仓升至4,256吨的纪录水平;流入主要受财政可持续性及通胀担忧驱动。 -
白银第六年缺口
白银市场将连续第六年出现供应缺口,2026年缺口约3,500万盎司,较去年的5,400万盎司收窄;非太阳能工业需求预计增长4.5%至4.92亿盎司。
思考路径
-
价格新低是否等于看空?
不一定。价格新低反映短期宏观环境(美元、收益率、风险偏好)的重新定价,而需求托底反映长期结构(央行、ETF、白银缺口)的配置意愿,两者并非同一维度。 -
谁在托底?
当价格创新低时,央行与ETF等长期配置资金仍在增持,显示市场正在从“价格驱动”转向“需求驱动”的定价框架。 -
投资者应关注什么?
与其追逐短期价格新低,不如关注需求端的持续性——央行购金节奏、ETF资金流向、白银缺口——以判断市场是否正在重新定价。
配置启示
对于以实物贵金属、收藏级金银产品及长期资产配置为核心、并面向全球市场的投资者,可从以下角度检视:
- 金银在组合中的配置是否与需求端(央行、ETF、白银缺口)同步,而非仅跟随短期价格新低;
- 价格新低是否提供更理性的配置窗口;
- 央行购金与ETF持仓的持续性,是否构成价格底部支撑;
- 金银在组合中的角色,是否反映“价格风险”与“需求价值”的双重考量。
当价格新低与需求托底同时出现时,市场正在重新定义金银的定价逻辑。理解这一反差,有助于投资者更冷静地评估金银的长期配置价值。
价格创新低,需求托底。
CD Markets:引领香港黄金交易新机遇
CD Markets作为香港黄金交易所(HKGX)AA类125号会员及金集团核心成员,更荣获享誉业界的「认可交割条铸造商证书」,彰显CD Markets的专业诚信,巩固香港作为亚洲全球黄金交易中心地位。凭借卓越市场表现,CD Markets2025年10月伦敦金单日成交额达807.5亿美元,再创新高;活跃会员超213万,累计订单逾亿。2025年至今月均交易量超过6811亿美元,稳居香港黄金交易所榜首,展现透明、安全、高效的交易生态。
同时,CD Markets将用户体验视为品牌核心,平台提供7×24小时多语言客服支援,专人为客户排忧解难,携手投资者应对市场变化,实现稳健资产增值。单日交易量创新高,彰显客户对优质服务认可。CD Markets将继续秉持精益求精精神,引领全球贵金属投资者迈向新高峰。
风险提示
本报告基于公开信息与主流媒体报道撰写,涉及的政策与数据可能随后续官方文件或司法判决而变化;贵金属价格受美元、利率、地缘政治、央行买盘等多重因素影响,存在显著波动风险。任何投资建议仅供参考,不构成对任何个人的明确投资或交易指令。请结合自身风险承受能力与资金状况审慎决策。