
 摘要:
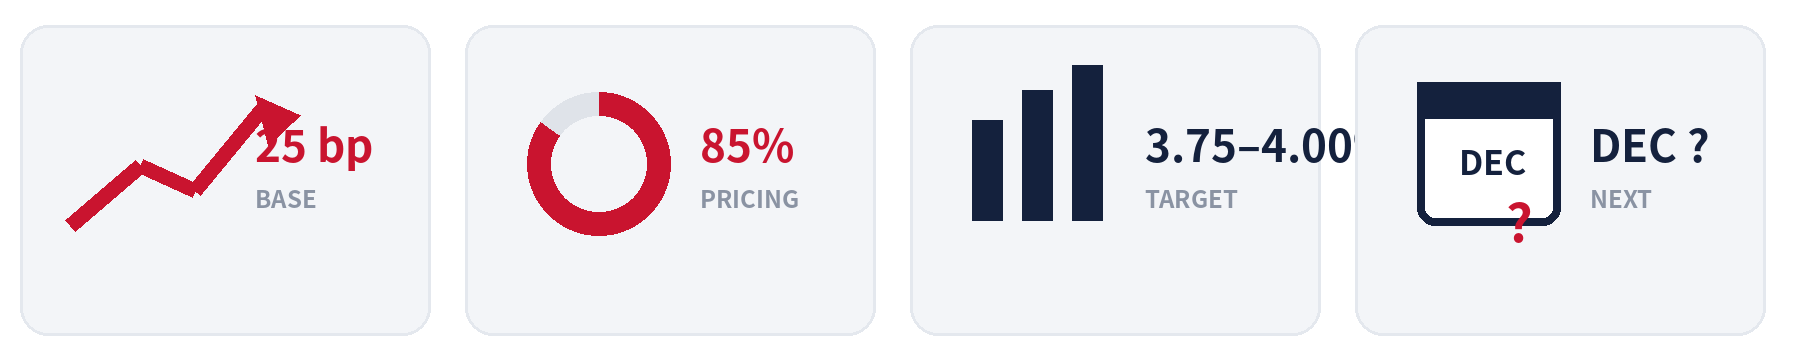
美联储9月FOMC决议在即,市场加息25bp定价已升至85%。在核心CPI、PPI偏热、就业坚韧及能源破百的三重通胀压力下,加息几成定局。焦点转向点阵图是否暗示12月再加息,以及沃...
美联储9月会议前瞻
加息箭在弦上,沃什迎来白宫
压力美东时间 9 月 15 日至 16 日,美联储将召开 FOMC 会议,并于 16 日下午 2:00 公布利率决议,2:30 举行主席新闻发布会(对应北京时间 9 月 17 日凌晨 2:00 与 2:30)。本次会议还将公布最新经济预测。当前联邦基金利率目标区间为 3.50%–3.75%。
与 7 月会议前“是否加息”仍存较大分歧不同,最新 CPI、PPI、就业与能源价格已明显把天平推向鹰派。基准判断为:美联储本次加息 25 个基点,但真正影响市场的并非这 25 个基点本身,而是沃什会否暗示年内还需要第二次加息。
一、决议前瞻:85% 加息定价,9 月或迎年内首次加息
7 月 29 日,美联储以 9 比 3 的投票结果维持利率不变,三名官员投票支持加息 25 个基点。官方声明同时强调,通胀仍高于 2% 目标,部分行业价格受到能源等供给冲击推动。
短期利率期货对本次加息 25bp 的定价约为 85%,高于 CPI 公布前的约 70%;市场同时开始计入 12 月再加一次的可能。
沃什在 8 月杰克逊霍尔讲话中给出的标准很清楚:只有当美联储能够确信潜在通胀正在“明确且以足够快的速度”回到 2% 时,才可以放心;否则仍有工作要做。最新数据并未满足这一门槛,使“不加息”反而需要更多解释。本次会议第一层是 9 月是否加息(市场已偏向“是”),第二层是加息后是否继续收紧,点阵图与发布会措辞将决定市场走向。
会议日程
二、通胀再度升温:核心 CPI、PPI 与能源价格形成三重压力
8 月 CPI 环比上涨 0.4%,同比为 3.4%;核心 CPI 环比上涨 0.3%,高于市场普遍预期的 0.2%,核心同比为 2.4%。其中汽油价格单月上涨 3.9%,能源指数上涨 2.1%。
上游压力更强,8 月最终需求 PPI 环比上涨 0.4%,同比达到 5.4%;最终需求商品价格环比上涨 1.1%,显示能源与原材料涨价仍在向生产端传导。与此同时,中东局势推动布伦特重新站上每桶 100 美元,增加了通胀再度扩散的风险。
在就业端,8 月非农就业新增 16.2 万人,失业率维持在 4.1%,且前两个月合计上修 5.5 万人。劳动力市场并未出现足以阻止加息的明显恶化,未给美联储踩刹车的理由。
三、FOMC 内部分歧:争论正从“要不要加”转向“加几次”
7 月已有三名官员公开支持加息,过去两个月的数据进一步强化鹰派逻辑,内部争论重心已转移:
• 鹰派阵营:认为通胀风险仍高于就业风险,支持立即加息,并保留 12 月继续行动的可能。
• 中间派阵营:愿意接受加息,但更强调先验证数据,避免预先承诺连续收紧。
• 观望派阵营:认为供给冲击未必机械对应加息,更看重 PCE 分项与政策滞后。
对于沃什而言,在核心 CPI 超预期、PPI 偏热、就业强劲且布伦特走高后,如果按兵不动将面临信誉拷问。本次更新的点阵图是核心变量:若年末利率预测中位数维持在约 3.8%–3.9%,属于“一次性校准”;若上移至约 4.1%,则意味着年底前大概率再加一次。
四、白宫压力升级:独立性将再次成为发布会焦点
特朗普在会议前公开表示美国应拥有“全球最低利率”,并再次将贸易政策与利率诉求挂钩。白宫在公开施压的同时又口头强调维护美联储独立性,使本次会议政治敏感度极高。距离中期选举仅剩数周,若加息可能招致白宫不满,若不加息则可能被质疑屈服于政治压力。
本次新闻发布会核心关注四点:① 是否将加息定义为“校准”而非新加息周期;② 是否继续强调通胀回落“不够快”;③ 如何评价能源与关税冲击的持久性;④ 是否明确拒绝对 12 月政策作预承诺。
情景推演与前瞻总结
• 基准情景(概率最高):加息 25bp,并保留进一步加息可能;美元与短债收益率偏强,黄金先受压,后续走势取决于措辞。
• 偏鹰情景:加息 25bp,点阵图指向 12 月再加一次;美债收益率与美元进一步上行,高估值资产承压。
• 意外鸽派情景:按兵不动,强调 PCE 与供给冲击;美债反弹、美元走弱、黄金大幅受益,但美联储抗通胀信誉可能受损。
基准判断美联储加息 25bp 至 3.75%–4.00%。即使 25bp 落地,点阵图、投票结构与沃什的发布会表态仍将引发市场显著波动。加息箭在弦上,沃什迎来白宫压力