
 摘要:
受人工智能及科技股抛售引发变现需求,叠加美联储官员鹰派表态与美国零售数据展现韧性推动美元走强,伦敦金亚市承压回落至3815.20美元附近。短线关注3808.17美元日内低点支撑,市...
一、黄金回落至3815.20,RSI接近30
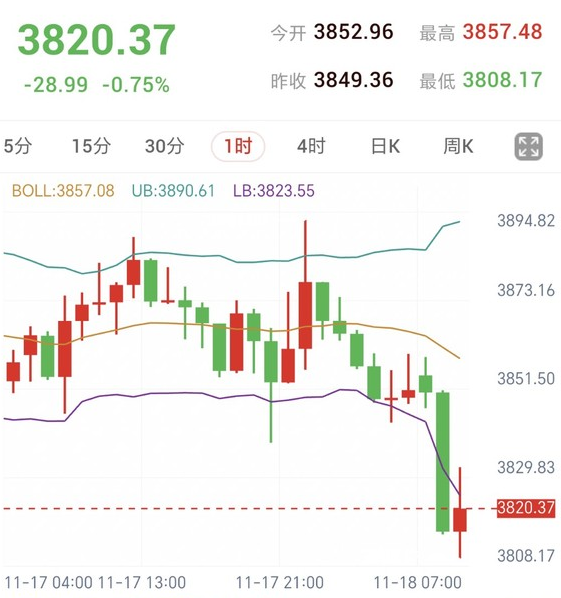
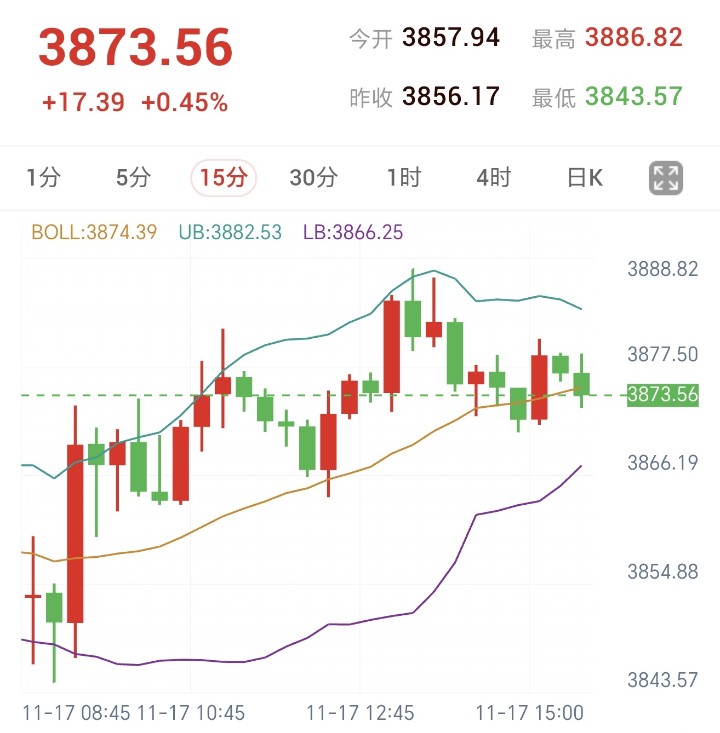
11月18日亚市,App伦敦金报3815.20美元,较昨收下跌34.16美元,跌幅0.89%。日内开盘报3852.96美元,最高触及3857.48美元,最低下探3808.17美元,昨收为3849.36美元。黄金在开盘后走低,目前仍靠近日内低位。
1小时RSI(14)为30.82,处于50以下,接近30的超卖分界,短线动能偏弱。后续先看3808.17美元日内低点附近的承接表现;若低点继续下移,早盘跌势将延续。反弹能否收复3849.36美元昨收及3852.96美元开盘区域,则是日内跌幅能否进一步修复的观察重点。
黄金走弱之际,美元仍靠近19个月高位,10年期美债收益率处于5%以上。市场正在消化联储官员的鹰派表态,并等待美联储10月会议纪要,寻找后续加息节奏与幅度的线索。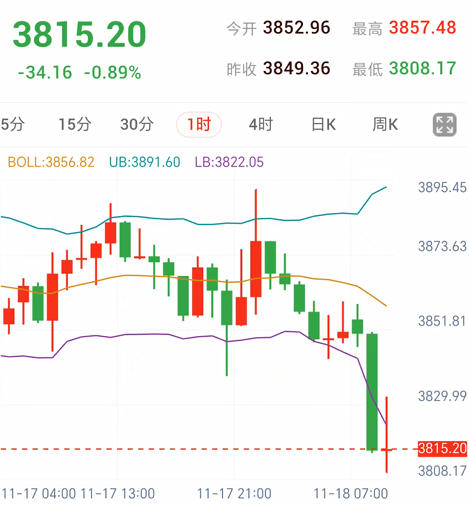
二、联储官员支持继续收紧 加息节奏存在差异
据路透社报道,圣路易斯联储主席穆萨莱姆表示,要控制居高不下的通胀,美联储可能需要多次加息,并应尽快行动,防止通胀问题进一步恶化。他认为,价格压力仍然偏高,及时采取行动有助于在通胀预期保持稳定时推动政策取得成效。
纽约联储主席威廉姆斯同样认为,未来可能还需要加息。他表示,美国经济仍具韧性,就业市场稳健,而通胀顽固,走势未朝着理想方向发展。对于收紧的速度,他认为目前无需采取“激烈行动”,过去几个月的政策路径运作良好,联储仍要推动通胀持续回归目标。
芝商所FedWatch工具显示,市场赋予12月加息25个基点约96%的概率,同时保留了加息50个基点的可能性。官员们继续强调抑制通胀,但对行动紧迫性和加息幅度的表述有所不同,会议纪要中的政策讨论因而受到关注。
三、零售消费保持韧性 进口价格涨幅超预期
美国周二公布的10月零售销售数据显示,整体销售环比增长0.2%,符合市场预期;剔除汽车等项目后的核心零售销售增长0.6%,9月核心数据也被上修。总体增幅温和,消费内部仍保持韧性,高通胀对家庭购买力的挤压尚未令支出全面转弱。
消费者正在调整支出结构。面对持续上涨的生活成本,家庭在部分大额商品上趋于谨慎,同时维持其他类别的购买。核心零售数据及此前数据的上修,使市场继续关注第4季度初的消费表现,高盛也上调了第4季度美国经济增长预期。
同日公布的数据还显示,美国10月进口价格上涨1.1%,高于预期;制造业产出连续第2个月增长0.3%,其中人工智能相关领域提供了支持。消费和制造业仍有动能,进口价格则延续上涨,经济数据继续为联储判断增长与通胀形势提供依据。
对黄金市场而言,当前宏观背景仍是消费韧性与通胀压力并存。市场对12月加息已有较充分的定价,随后将从官员措辞及会议纪要中,判断联储是否倾向于更快收紧,以及现有政策路径可能持续多久。
四、科技股波动牵动美元 会议纪要接棒市场焦点
美元在近期高点附近小幅回落,整体仍处高位。人工智能及科技股近期遭到抛售,英伟达首席执行官离职,以及市场对举债推动人工智能基础设施扩张的担忧,持续影响风险偏好。CMS Prime首席运营官特里-利·贝内特认为,科技股抛售引发的变现需求也给黄金带来压力。
Corpay首席市场策略师卡尔·沙莫塔表示,人工智能交易曾是吸引海外资本进入美国资产的重要力量。短期市场动荡可能促使资金寻求美元避险;如果人工智能交易受到更持久的冲击,投资者可能重新考虑对美国资产的配置,美元需求也可能受到影响。英伟达盘后回升并带动美国股指期货走高,则为经历抛售的科技板块带来情绪支撑。
接下来公布的美联储10月会议纪要,将把市场焦点重新拉回政策路径。贝内特表示,若记录显示委员会内部存在明显分歧,或对增长的担忧与对通胀的担忧同样突出,市场可能减少对更大幅加息的押注;美元若随之走弱,黄金有望获得喘息机会。投资者将重点寻找联储对通胀、经济增长及加息节奏的具体讨论。
( 编辑整理)