
 摘要:
10月美国非农就业报告出炉在即,市场预期新增就业将自9月低谷温和回升至6万人左右,失业率企稳于4.2%。在全球“低招聘、低裁员”的格局下,薪资增速与前值修正情况将成为研判美联储12...
一、前言:9月就业放缓,10月数据面临关键检验
美国劳工统计局(BLS)将于2026年11月6日(周五)北京时间21:30重磅公布10月份非农就业报告。作为美联储10月维持利率不变后的首份关键就业数据,本次报告将为市场研判12月政策路径提供核心依据。
回顾9月,美国非农新增就业仅2.9万人,失业率微升至4.2%;平均时薪环比上涨0.1%、同比上涨3.0%。同时,7月和8月新增就业人数合计大幅下修6万人,导致近三个月平均新增就业降至约5.1万人的低谷。整体而言,美国就业增长已明显降温,但得益于极低的裁员规模,劳动力市场并未陷入全面衰退。
二、核心指标预测:新增就业回升至6万人附近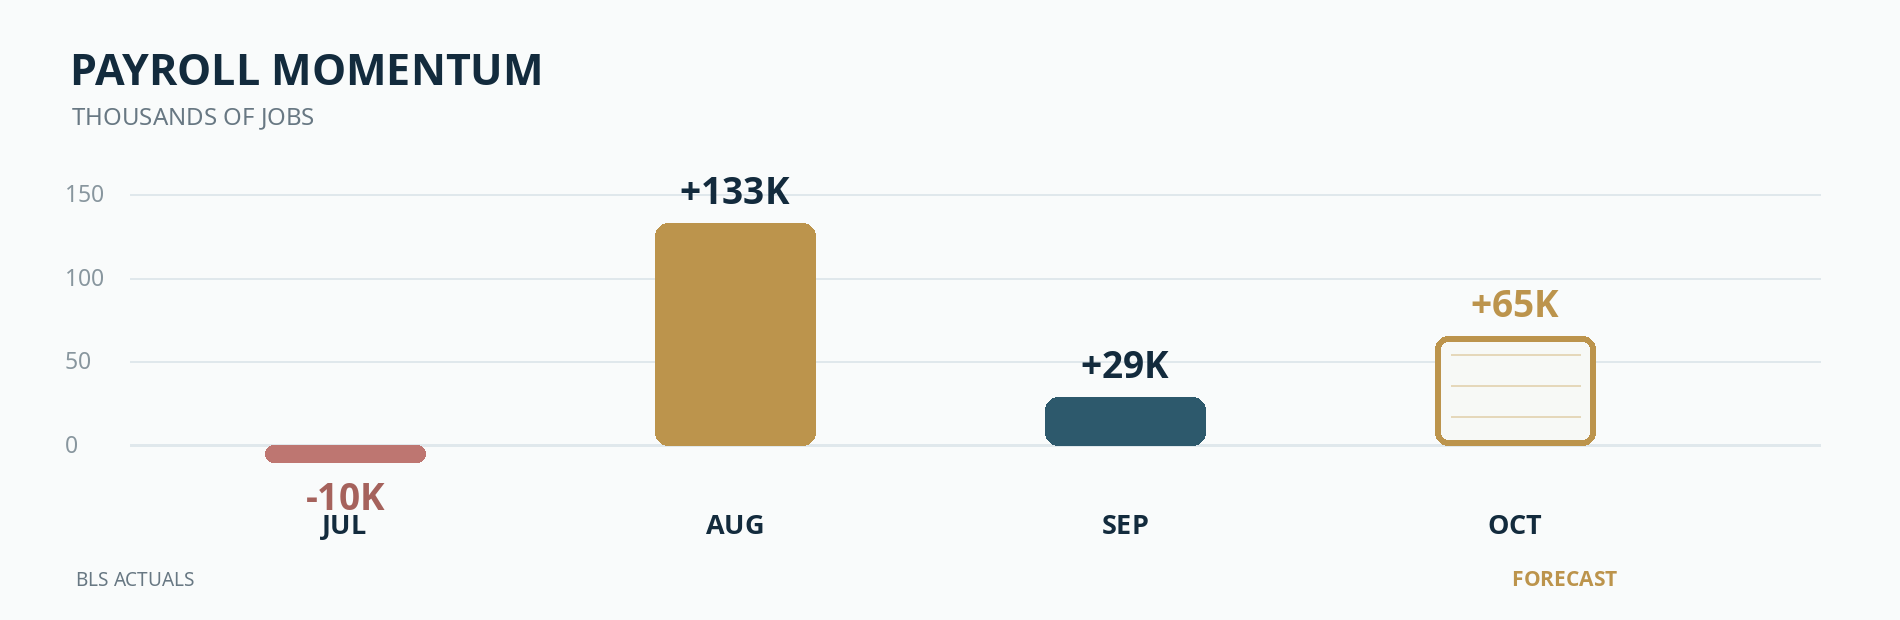
机构对10月核心指标的共识预测如下:
• 新增就业:预测区间主要集中在5.5万至6.5万人,虽明显高于9月的2.9万人,但相较历史均值仍属于低速增长。
• 失业率:市场预计维持在4.2%的相对低位。
• 平均时薪:预计环比上涨0.3%,高于9月疲软的0.1%。工资增速能否如期反弹,将直接影响市场对二次通胀风险及美联储加息的终局判断。
三、先行指标:低招聘、低裁员格局延续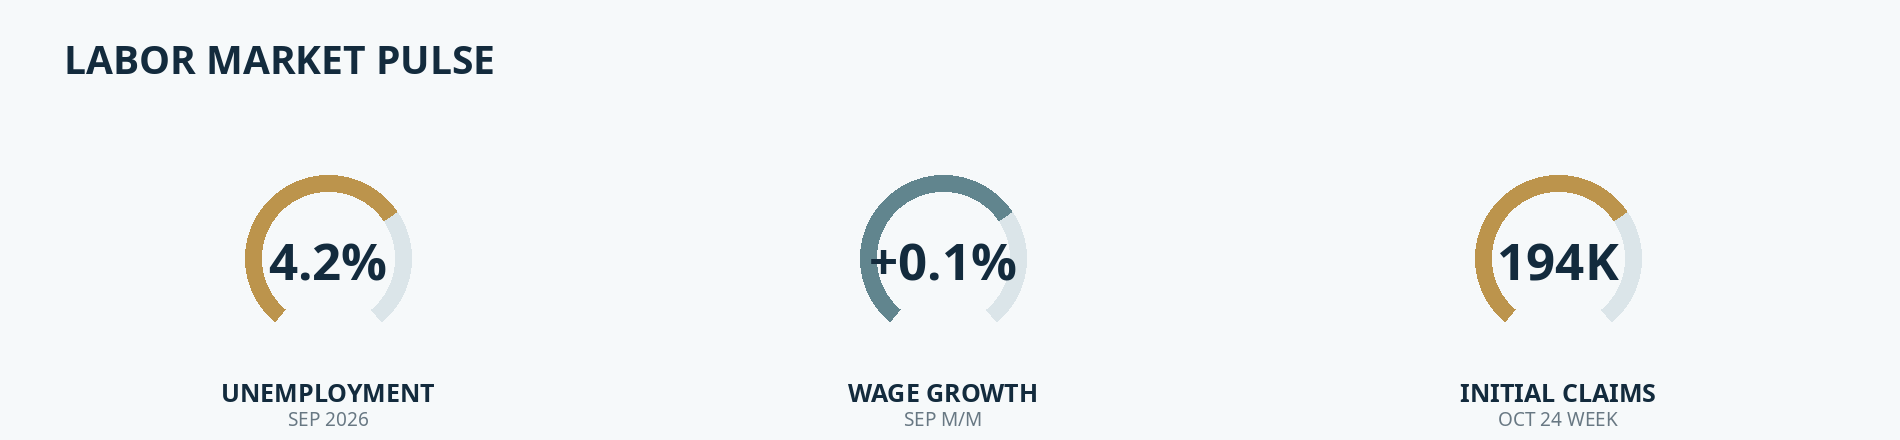
从高频数据来看,“低招聘、低裁员”的僵持格局仍在延续:
截至10月24日当周,美国初请失业金人数录得19.4万人,四周均值约19.7万人,持续处于历史极低水平。这表明企业层面尚未出现广泛的裁员潮,但由于经济前景不明,企业的招聘意愿已明显弱于过去的扩张阶段。
作为非农重要前瞻的9月ADP私人就业增加9万人,市场预计10月ADP将新增约6.5万至7.5万人。本周随后公布的11月3日JOLTS职位空缺、11月4日ADP与ISM服务业指数,将为周五非农提供最后一轮重要的先行指引。
四、本次非农的三个核心关注点
第一,反弹质量与行业广度。9月份的新增就业高度集中:医疗保健增加1.7万人、制造业增加0.9万人,其他行业整体贡献极小。10月数据需观察是否出现多个行业同步增长的广泛复苏迹象。
第二,前值修正的累积效应。7月和8月新增就业合计下修了6万人。即便10月公布的初值符合预期,但若8月与9月数据再次遭遇明显下修,则意味着底层就业趋势比表象更为疲弱。
第三,薪资走势与通胀关联。9月平均时薪环比仅上涨0.1%。若10月时薪环比回升至0.3%或以上,工资推升通胀的隐忧将重新成为市场押注美联储12月加息的重要筹码。
五、美联储与市场影响:12月利率路径是核心定价逻辑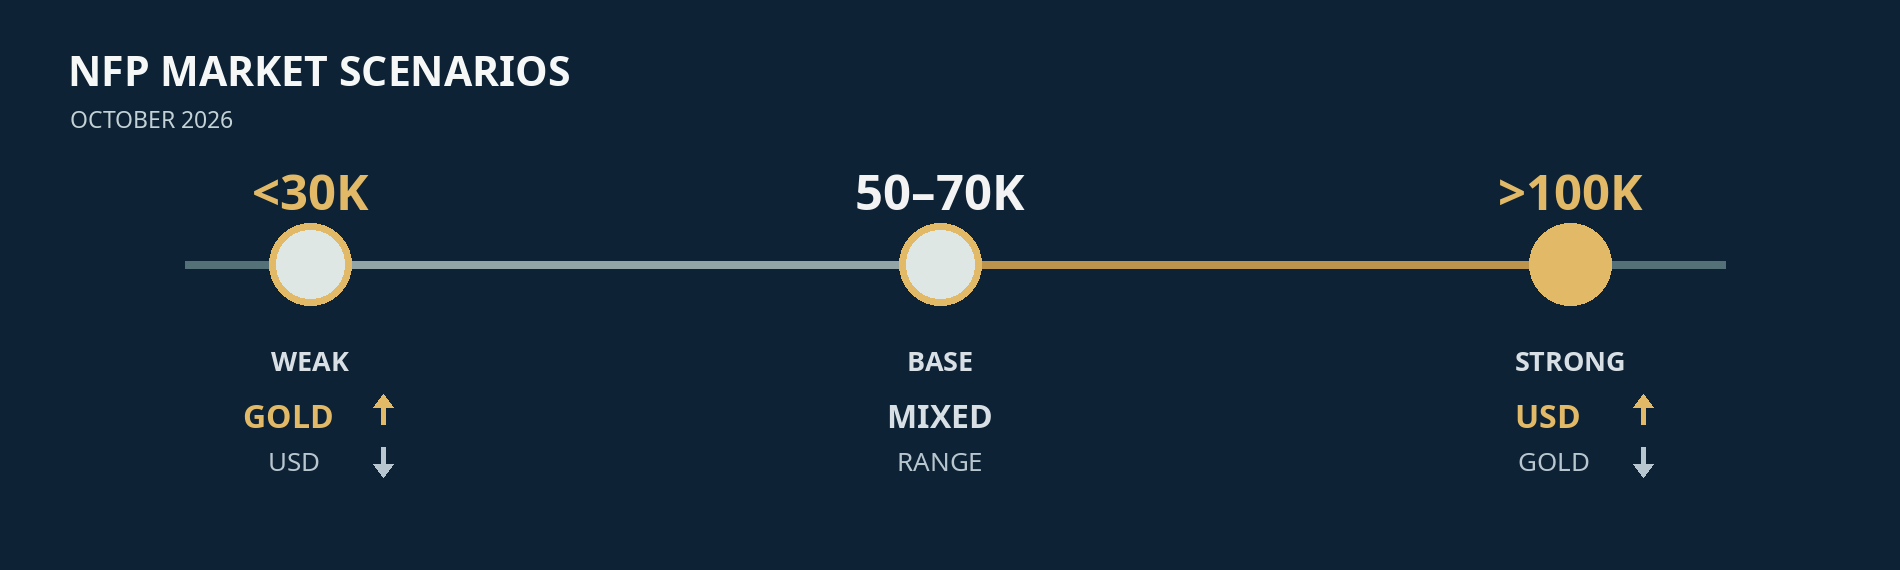
10月28日,美联储以10比2的投票结果维持政策利率在3.75%—4.00%不变,两名异议委员坚决主张加息25个基点。决议声明明确强调经济扩张依然强劲、通胀仍处于偏高水平。因此,本次就业数据的企稳成色将直接左右12月再度加息的市场预期:
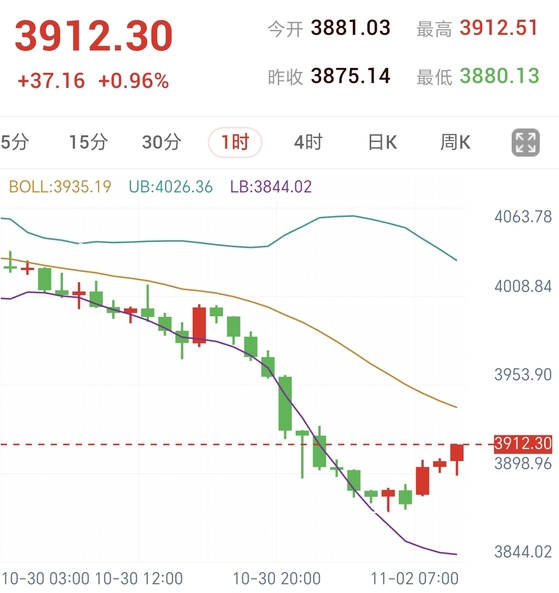
• 强于预期(新增就业>10万且薪资偏强):将大幅强化美联储的鹰派定价,推动美元与美债收益率同步上行,对黄金等无息资产形成沉重估值压力。
• 符合预期(新增5万-7万,失业率4.2%):表明就业市场处于温和修复状态,市场将暂时失去明确单边方向,转而向后续的通胀数据寻找破局线索。
• 明显疲软(新增不足3万,失业率>4.3%):将显著压低12月加息预期,令美元与美债收益率承压回落,从而为黄金多头提供强有力的基本面支撑。
六、总结:就业修复力度决定12月政策定价
10月非农报告的基准预期为新增约6万人、失业率4.2%、时薪环比增长0.3%。当前美国劳动力市场深陷“低招聘、低裁员”的胶着阶段,新增招聘动能不足与顽固通胀压力并存。
对于交易者而言,本次报告的核心不仅在于新增就业的绝对人数,更在于行业分布、失业率变动、工资增速以及前值修正的综合组合。就业与薪资若同步走强,必将巩固美联储12月的加息预期;而就业的持续疲软则会削弱进一步收紧政策的理由,成为主导黄金、美元与美债下一阶段走势的关键催化剂。
( 编辑整理)