
 摘要:
美联储10月议息决议公布在即,市场虽高度预期本次按兵不动,但12月加息概率高企于80%,持续对金市构成估值压制。伦敦金在隔夜低吸买盘反弹后微跌至每盎司4013.47美元,1小时短期...
一、金价围绕均线密集带整理,决议前低吸买盘暂抑跌势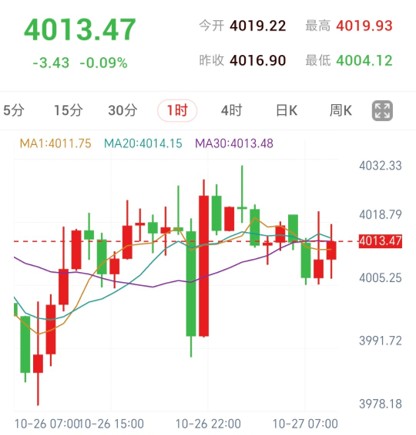
10月27日,伦敦金报每盎司4013.47美元,较昨收下跌3.43美元,跌幅0.09%。
当日开盘价为4019.22美元,昨收4016.90美元,日内最高触及4019.93美元,最低下探至4004.12美元。
在经历隔夜低吸买盘带来的技术性修复后,金价日内小幅回落,市场注意力全面转向本周美联储决议及随后出炉的美国重磅通胀数据。
从1小时周期盘面观察,均线系统呈现高度收敛状态:
MA1为4011.75美元
MA20为4014.15美元
MA30为4013.48美元
当前金价高于MA1,略低于MA20,紧贴MA30运行;RSI(14)录得50.15,处于中性平衡区间。
均线密集靠拢配合中性动能,表明短线盘面仍处于方向选择的整理阶段,日内高低点(4019.93美元与4004.12美元)构成后续关键观察窗口。
接下来,1小时K线收盘能否有效维持在均线密集区域上方,将是研判反弹强度的重要依据。
黄金于10月26日自此前逾三个月低位反弹,StoneX高级市场策略师Bob Haberkorn指出,大宗能源价格有所回落,对黄金构成一定成本端支持,同时吸引了部分低吸资金入场;但他预计,在美联储公布正式政策决议前,市场整体交投将相对偏向清淡,投资者普遍等待官方政策表态。
二、本周按兵不动预期占优,12月加息概率高居80%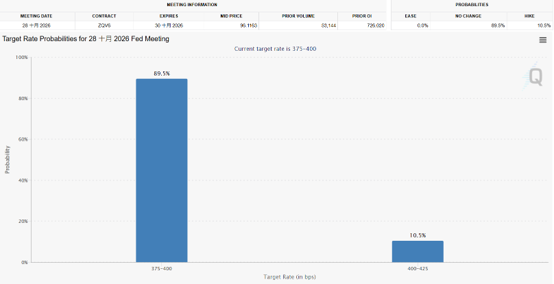
本周美联储FOMC议息决议将于当地时间10月28日正式公布。
市场普遍预期,美联储在9月启动加息后,本次会议将大概率暂时维持基准利率在3.75%至4.00%区间不变;然而,市场对年内后续政策路径的押注依然显著偏向紧缩。
芝商所FedWatch工具显示,截至10月26日,利率期货交易员对12月再度加息的预期概率高达80%。
道明证券美国利率策略主管Gennadiy Goldberg表示,预计美联储将在12月恢复加息步伐。
鉴于本周维持利率不变的预期高度集中,政策声明措辞与主席新闻发布会成为全局核心焦点,投资者将密切关注联储官员对大宗能源价格、近期偏热的物价数据以及后续收紧节奏的综合评价。
当前黄金在决议落地前面临多空拉锯:低吸买盘提供底部依托,而高悬的年底加息预期则持续压制上方空间。
若决议措辞继续强化通胀黏性与加息必要性,贵金属反弹将承受考验;若政策表态更侧重经济增长放缓与金融市场动荡,市场将重新评估紧缩力度。
三、大宗能源价格阶段回落,长期供应担忧依然难解
据路透社能源市场报道,10月26日国际基准原油合约收跌0.8%,报每桶115.81美元;美国基准原油合约下跌1.46%,报每桶101.76美元。
中东密集的外交斡旋活动为市场带来了局部缓和预期,推动油价自高位适度修正,但整体能源价格仍处于接近6个月高位的水准。
更为关键的是,关键能源基础设施及商业航运持续受到地缘摩擦影响,中长期供应前景变数重重。
国际能源署(IEA)署长法提赫·比罗尔指出,预计到2027年,全球能源市场仍难完全恢复至冲突爆发前的常态平衡。
黄金隔夜反弹在一定程度上伴随了能源价格的适度回落,但大宗商品溢价的潜在反复与供应链安全,仍将持续牵动通胀预期与交易情绪。
四、德黑兰外交磋商推进,周边防空拦截与警告交织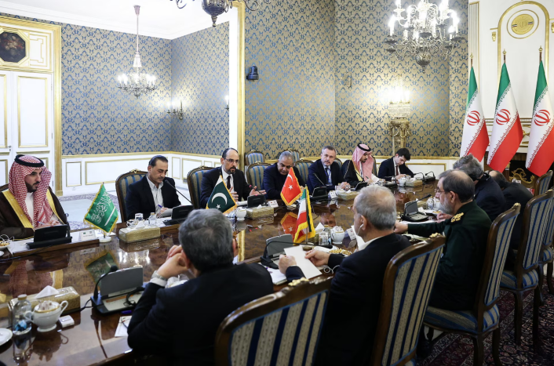
地缘政治方面,沙特阿拉伯、土耳其和巴基斯坦高级官员于10月26日前往德黑兰与伊朗方面举行高级别会谈,多方致力于遏制地区紧张局势进一步升级。
与此同时,卡塔尔调停代表亦前往德黑兰,共同寻求缓和关系的突破口,外交穿梭为风险资产带来了阶段性降温预期。
然而,前线军事摩擦与安全威胁并未完全停歇。
也门胡塞武装声称袭击了沙特东西向主要能源管道的加压泵站以及利雅得国际机场;沙特领导的多国联军则通报称,已在利雅得及沙特南部空域拦截并摧毁了3架来袭无人机。
埃及议会亦正式授权总统采取必要措施协助沙特防卫;此外,伊朗安全官员发出严厉警告,称若美以再次发动军事打击,将打击海湾地区的海底通信电缆。
外交磋商的推进与前线袭击消息交错出现,导致市场的避险情绪随着局势演变呈现频繁脉冲。
五、美元与美债收益率高位运行,科技巨头财报扰动资金流向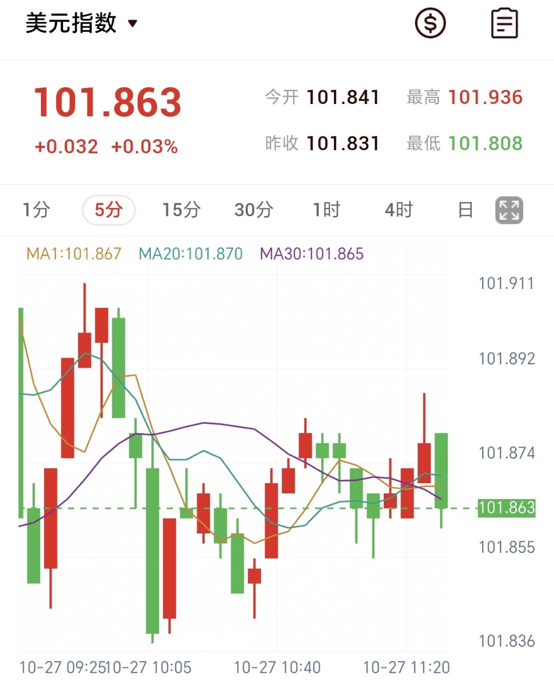
隔夜外汇与债券市场整体保持偏强姿态:美元指数上涨0.26%,报收102.02;10年期美债收益率维持在4.988%附近,30年期美债收益率报5.3%,2年期收益率升至4.714%。
坚挺的美元走势与维持高位的国债收益率,持续同黄金决议前的逢低买盘展开激烈博弈。
跨市场方面,上周科技股剧烈调整一度推动防御性资金涌入国债市场;进入本周,微软、Alphabet及亚马逊等大型科技巨头的季度财报相继揭晓。
人工智能商业化投入回报的指引与科技权重的盘面反应,将直接通过风险偏好渠道牵动美股、美债与贵金属之间的资产轮动。
六、PCE通胀数据紧随决议登场,中期选举临近加剧宏观博弈
紧随美联储决议之后,美国9月个人消费支出(PCE)物价指数将于当地时间10月29日重磅发布。
作为美联储最青睐的核心通胀风向标,市场将从中寻找12月政策路径的关键线索:若物价读数维持偏强韧性,12月加息预期将进一步强化;若数据出现明显缓和,市场对持续收紧的必要性将重新审视。
此外,定于11月3日举行的美国中期选举已全面进入投资者视野,选举结果对财政预算、经贸政策及市场宏观预期的中长期影响正被逐步纳入考量。
短期而言,黄金市场将率先迎接美联储议息决议与PCE物价指数的考验;在中东外交努力与地缘风险并存的格局下,官方政策措辞、通胀轨迹与局势走向将共同指引金价下一阶段的突破方向。
( 编辑整理)