
 摘要:
UBP英国投资服务主管彼得·金塞拉(Peter Kinsella)表示,黄金因美国国债收益率上行而承受的压力可能已接近尾声;如果中东局势缓和、市场对美联储进一步加息的预期降温,美国...
UBP英国投资服务主管彼得·金塞拉(Peter Kinsella)表示,黄金因美国国债收益率上行而承受的压力可能已接近尾声;如果中东局势缓和、市场对美联储进一步加息的预期降温,美国财政部本身还可能在今年剩余时间内为金价提供新的上行动力。
金塞拉指出,自美联储9月加息25个基点以来,金价一直处于回落状态,但跌幅相对温和。尽管美国10年期国债收益率已升至5.30%的高位,10年期通胀保值国债(TIPS)收益率——可视为实际利率预期的代理指标——也升至接近3%的水平,黄金并未出现通常情况下应有的明显下跌。
他认为,这说明黄金与利率之间的相关性正在减弱。金塞拉写道,按照常理,在名义利率和实际利率都大幅上升的环境下,黄金应当显著走弱,但当前金价仅小幅下行,反映出市场对利率冲击的反应不再像过去那样敏感。
资金流仍在支撑黄金
金塞拉提到,在8月和9月初,即便美债收益率持续攀升,投资者仍在增加黄金敞口。散户投资者提高了黄金ETF持仓,机构投资者则在期货市场增加净多头头寸。通常这类资金流对利率变化高度敏感,但到目前为止,长端利率的大幅上升并未引发明显的负面反应。
UBP认为,当前利率上行的大部分过程已经接近完成,这意味着从现有水平看,黄金及更广泛贵金属板块面临的下行风险有限。与此同时,各国央行仍在持续买入黄金,其中中国央行在2026年再次成为最大买家之一。
金塞拉表示,虽然今年继续增持黄金的央行数量有所收窄,但这更可能反映金价处于高位,而非各国央行失去增持意愿。世界黄金协会最新调查显示,创纪录的45%央行预计未来一年将增加黄金储备,这意味着一旦金价出现明显回调,央行买盘仍可能为黄金提供较强支撑。
年内或维持区间震荡
短期来看,UBP预计金价将维持在相对狭窄的区间内波动。金塞拉称,市场目前已计入未来数月美联储至少还会有三次25个基点的加息,但这一预期可能偏高;美国核心通胀的多数上行,更多来自一次性因素,这也为美联储在中东局势缓和后放慢加息步伐留下空间。
他同时警告,若加息预期退出市场,黄金真正的上行风险可能来自美国财政部对其黄金储备的重估。美国财政部持有的黄金储备估计略高于8,000吨,如果按当前市场价格重估,这将隐含美元相对黄金贬值,并向市场释放强烈信号,甚至可能重新点燃2025年曾出现的“贬值交易”(debasement trade)。
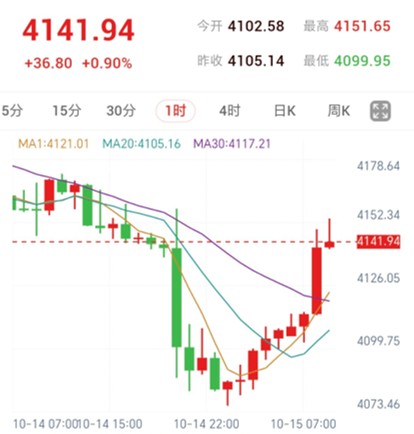
现货黄金在美国公布一份高于预期的CPI数据后大幅下挫,并在撰写本文时继续徘徊于当日低点附近。现货黄金最新报4,079.42美元/盎司,日内下跌1.96%。
从市场逻辑看,黄金短线仍受美国利率预期和通胀数据牵引,但若收益率继续接近阶段高位、加息预期进一步消退,金价的压力可能逐步缓解。与此同时,央行购金需求和美国财政部潜在的黄金重估,可能成为中期内影响贵金属定价的两大关键变量。